
Développer un réseau de sous-agences repose sur une hypothèse simple : plus de points de vente signifie plus de chiffre d'affaires, et plus de chiffre d'affaires signifie plus de bénéfice. La première moitié se vérifie généralement. La seconde, rarement. On aboutit alors à un tableau où le chiffre d'affaires grimpe pendant que les encaissements ralentissent, où aucun rapport ne dit quelle marge reste réellement sur chaque sous-agence, et où le rapprochement de fin de mois s'étire de quelques jours supplémentaires, à chaque fois. À ce stade, la plupart des agences diagnostiquent « un défaut de reporting ». Ce n'est pas le cas. Le problème, c'est que trois décisions indépendantes sont traitées comme une seule : quel prix vous accordez à la sous-agence, quelle commission vous lui versez et sur quelle base, et quelle exposition ouverte vous lui laissez porter.

Chaque maillon de la chaîne applique son pourcentage non pas au coût brut, mais au résultat du maillon précédent. C'est pourquoi tout accord de sous-agence fondé sur une simple addition finit par coûter plus cher que ne le promettait l'arithmétique.
Ces trois décisions relèvent de fonctions différentes, doivent être prises par des personnes différentes et révisées selon des cycles différents. La règle de markup est une décision commerciale et évolue en quelques semaines au gré de la concurrence. La base de commission est une décision contractuelle, définie une fois par an avec la finance. Le plafond de crédit est une décision de risque, mise à jour chaque mois selon la manière dont la sous-agence paie réellement. Lorsque les trois sont comprimées dans un seul document de « contrat de partenariat », modifier l'une fausse discrètement les deux autres.
Les sections ci-dessous séparent les trois décisions et associent à chacune un calcul, un seuil ou une règle de contrôle concrets. L'essentiel de ce qui suit est indépendant du logiciel que vous utilisez ; une agence qui gère ses sous-agences dans un tableur se heurte exactement à la même arithmétique. Pour situer l'échelle : la vente par intermédiaires n'a rien d'une niche. Le Billing and Settlement Plan (BSP) de l'IATA, le mécanisme de compensation par lequel les agents accrédités règlent les ventes des compagnies aériennes, couvre plus de 207 pays et territoires, plus de 59 000 entreprises de voyage accréditées et plus de 400 compagnies aériennes. Chacune de ces entreprises se situe quelque part sur une chaîne, et c'est dans la chaîne que la marge se gagne ou se perd.
1. Même produit, acheteur différent, prix différent : le point de rupture de la tarification B2B
Sur un site grand public, il n'y a qu'un seul prix. Il est calculé au moment où le résultat de recherche est construit, affiché à l'écran et reporté dans le panier à ce montant. En B2B, ce modèle ne fonctionne pas, car deux sous-agences qui interrogent le même vol au même moment doivent voir des prix différents.
La conséquence opérationnelle est plus tranchée que la plupart des équipes ne l'imaginent : si vous figez le prix au moment de la recherche, vous ne pouvez pas proposer de tarification propre à chaque sous-agence. La bonne architecture consiste à conserver le tarif net brut reçu du fournisseur tel quel, et à appliquer la règle de markup et la conversion de devise séparément pour chaque lecteur. Dans notre propre plateforme B2B, la session de recherche conserve le tarif fournisseur brut ; la chaîne de règles et la conversion de devise s'exécutent selon l'agence qui lit le résultat.
Le test pratique de cette distinction est simple : interrogez le même vol depuis deux comptes de sous-agences différents dans la même minute. Si vous ne voyez pas deux montants différents, c'est que le système fige le prix à la recherche, quelle que soit la tarification par sous-agence qui vous a été vendue, et vous devrez gérer à la main chaque futur accord de partenariat.
Règle de décision
Lorsque vous ouvrez un nouveau module ou un nouveau fournisseur, posez une seule question : pour qui le prix de cette source est-il calculé ? Si la réponse est « pour le compte qui lance la recherche », tout va bien. Si la réponse est « pour le système », cette source ne permettra aucune différenciation par sous-agence, et vous devez le savoir avant de signer l'accord.
2. Plus la chaîne est longue, plus la marge se compose
Les règles de markup s'appliquent couche par couche : la règle de l'opérateur, puis celle du GSA, puis celle de l'agence, puis celle de la sous-agence. Chaque couche applique son pourcentage non pas au coût brut, mais au résultat de la couche précédente. C'est pourquoi la phrase « donnons 5 % à chacun, cela fait 20 % au total » est fausse.
| Taux par couche | 2 couches | 3 couches | 4 couches |
|---|---|---|---|
| 3 % | +6,09 % | +9,27 % | +12,55 % |
| 5 % | +10,25 % | +15,76 % | +21,55 % |
| 8 % | +16,64 % | +25,97 % | +36,05 % |
| 10 % | +21,00 % | +33,10 % | +46,41 % |
La bonne façon de lire ce tableau consiste à comparer les colonnes, non les lignes. Dans une chaîne à 8 %, supprimer une couche rend le prix final inférieur de 10,08 points (36,05 % → 25,97 %). Dans la même chaîne, ramener le taux de 8 % à 5 % vous fait gagner 14,50 points. Les deux leviers fonctionnent donc, mais supprimer une couche est généralement plus simple : une baisse de taux exige une négociation avec le partenaire, alors que la suppression d'une couche est une décision structurelle que vous pouvez prendre seul.
Règle applicable
Plafonnez la chaîne à trois couches. Si vous devez en ajouter une quatrième (un GSA régional, par exemple), gardez le taux de cette couche indépendant des autres et plus bas ; sinon votre prix final ne passera jamais sous celui des vendeurs directs avec lesquels vous êtes en concurrence. Mesurez l'effet total de la chaîne au moins deux fois par an sur des données de vente réelles : sur vos vingt produits les plus vendus, exprimez en pourcentage l'écart entre le tarif net brut et le prix que voit la sous-agence, et examinez chaque ligne supérieure à 25 %.
3. À quoi la règle est liée : huit critères et comment choisir
Dans un moteur de règles de markup, laisser une règle « générale » est l'option la plus simple et la plus coûteuse : elle applique le même pourcentage à chaque vente, ne laisse aucun bénéfice sur les produits à bas prix et vous exclut du marché sur les produits à prix élevé. Dans notre propre moteur, une règle peut être liée à huit critères différents.
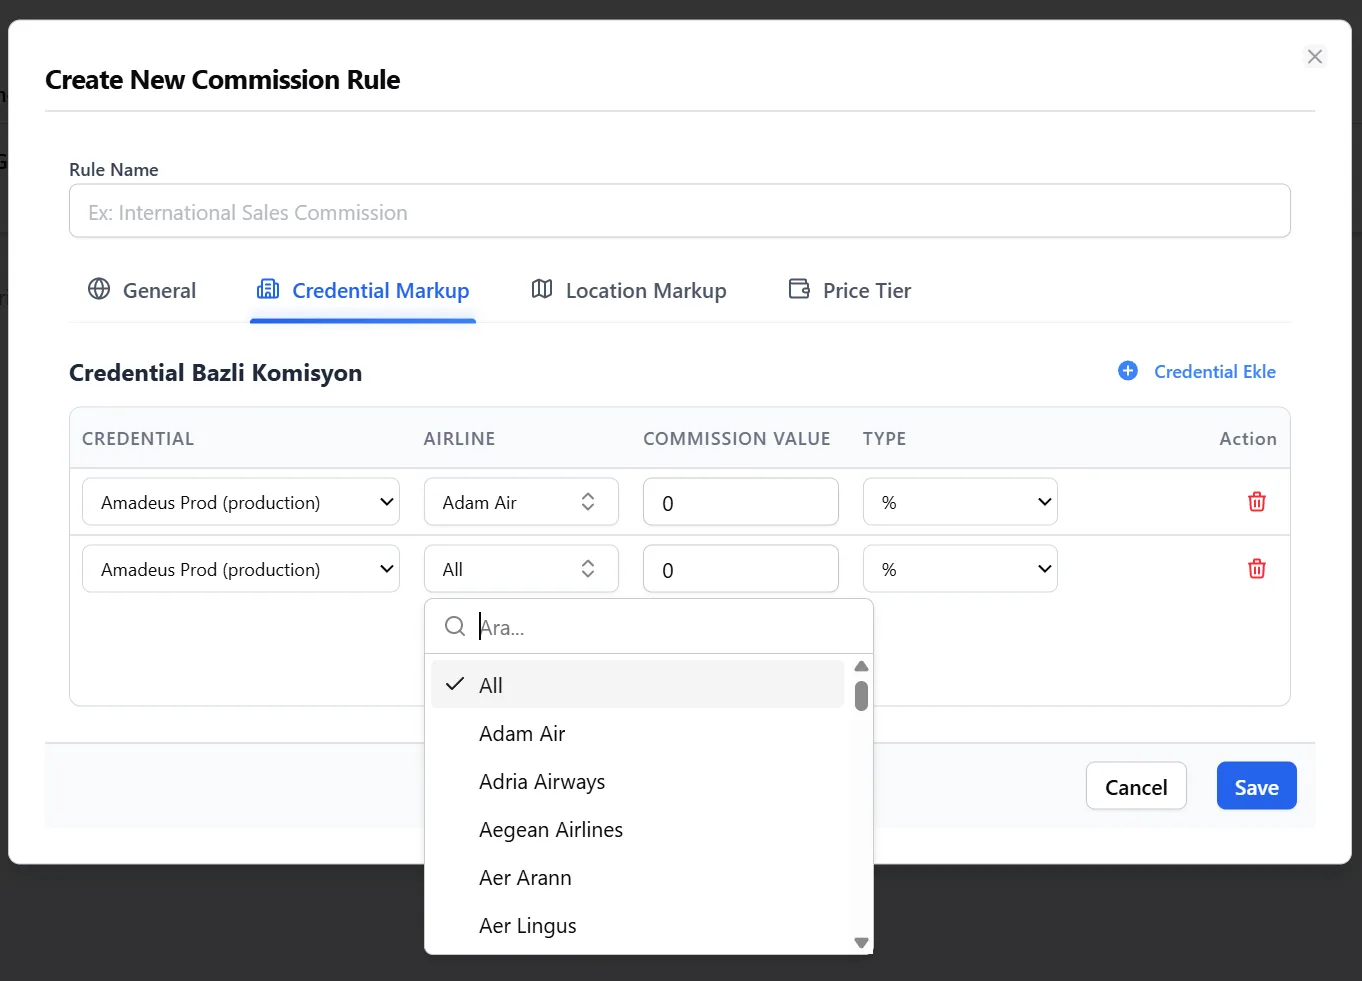
Le critère auquel une règle est liée correspond un pour un à l'onglet dans lequel elle est définie. Définir une règle dans le mauvais onglet l'applique à un ensemble de ventes bien plus large que prévu.
| Critère | Quand l'utiliser |
|---|---|
| Général | Uniquement comme règle de base ; jamais seul |
| Fournisseur | Quand le coût d'une source diffère structurellement des autres |
| Fournisseur + compagnie aérienne | Quand la commission varie selon la compagnie au sein d'une même source |
| Identifiant fournisseur | Quand vous détenez deux contrats avec le même fournisseur (par ex. des taux de commission différents) |
| Identifiant fournisseur + compagnie aérienne | Le périmètre le plus étroit ; pour gérer les exceptions |
| Tous les pays | Pour appliquer en une seule fois un taux différent aux ventes internationales |
| Pays sélectionnés | Quand une pression concurrentielle existe sur un marché d'origine/destination précis |
| Tranche de prix | Pour tarifer les billets bon marché et chers selon des logiques différentes |
Le guide de sélection se résume en une phrase : liez la règle au critère le plus étroit dans lequel la différence prend réellement naissance. Si vous n'avez aucune différence de commission par compagnie, n'utilisez pas le critère compagnie : chaque règle est une dette qu'il faudra ensuite expliquer et maintenir. En pratique, une configuration saine ne compte pas plus de deux fois plus de règles que de sous-agences ; au-delà, vous gérez des exceptions sous forme de règles.
4. Pourcentage ou montant fixe : calculer le seuil
Une règle en pourcentage est trop mince sur les produits bon marché et trop lourde sur les produits chers. Un montant fixe fait exactement l'inverse. La bonne réponse consiste à utiliser les deux et à calculer le seuil de croisement :
Prix seuil = montant fixe ÷ taux en pourcentage
Un montant fixe de 8 EUR et un taux de 3 % se croisent à 8 ÷ 0,03 = 266,67 EUR. Une règle « 8 EUR fixes de 0 à 267, 3 % au-delà » fonctionne donc sans créer de rupture dans la courbe de prix. Si vous définissez des tranches sans calculer le seuil, la courbe de prix saute, et la sous-agence finira tôt ou tard par s'en apercevoir.
| Prix du billet | 8 EUR fixes | 3 % | Appliqué |
|---|---|---|---|
| 100 EUR | 8,00 (8,0 %) | 3,00 | 8,00 |
| 267 EUR | 8,00 (3,0 %) | 8,01 | 8,00 |
| 600 EUR | 8,00 (1,3 %) | 18,00 | 18,00 |
Dans une règle à montant fixe, la devise est obligatoire, et c'est une décision de risque. Si vous définissez le montant fixe dans la devise du fournisseur, le risque de change passe à la sous-agence ; si vous le définissez dans votre propre devise, le risque reste chez vous. La règle est la suivante : définissez le montant fixe dans la devise dans laquelle votre sous-agence règle. Sinon, les mouvements de change rongent directement votre marge, et vous ne le voyez qu'en fin de mois.
5. La piste de prix : voir quelle règle a ajouté quoi
Lorsqu'une sous-agence vous dit que votre prix est trop élevé, vous pouvez avoir en main l'une de deux choses : une explication, ou une trace. La piste de prix est la trace qui conserve, ligne par ligne, ce que chaque règle a ajouté à chaque étape de la chaîne. Dans notre moteur, chaque étape appliquée apparaît comme une entrée de la piste sur le résultat de recherche, de sorte que le personnel en contact avec les partenaires peut lui aussi défendre le montant.
Procédure de contestation de prix en quatre étapes
- Vérifiez le tarif net brut. La contestation ne porte généralement pas du tout sur le markup, mais sur le tarif venu du fournisseur. Relancez la même requête sur le tarif brut.
- Lisez la piste et décomposez-la couche par couche. Identifiez la couche d'où vient l'écart. Une seule couche domine généralement.
- Vérifiez la règle de cette couche avec son critère. L'erreur la plus fréquente : une règle écrite pour une exception étroite a été enregistrée sur le critère « général ».
- Consignez la décision par écrit. Si vous avez modifié la règle, notez le motif et la date ; sinon, notez l'explication donnée à la sous-agence.
La piste que voit la sous-agence et celle que vous voyez ne doivent pas être identiques. On peut montrer à une sous-agence ce que sa propre couche a ajouté ; le détail des couches en amont ne lui est pas montré. Si vous ne le définissez pas à l'avance, la première contestation vous forcera soit à en dévoiler trop, soit à ne rien dévoiler du tout, et dans les deux cas vous perdrez la confiance.
6. Partager des documents sans exposer sa marge
Les sous-agences transmettent à leur propre client le document du billet qu'elles ont vendu. Si votre marge est visible sur ce document, votre réseau se délitera en quelques mois. La solution consiste à produire le document selon deux modes : dans la vue agence, les frais de service forment une ligne distincte ; dans la vue client, ils sont intégrés au prix de base. Il ne s'agit pas d'une préférence esthétique mais d'une exigence contractuelle ; inscrivez dans votre contrat de partenariat que « la marge de l'intermédiaire ne doit pas être détaillée sur les documents transmis au client final ».
Il y a ici un piège à surveiller. Dans de nombreux systèmes, la ligne « service » du document n'est pas un poste indépendant mais une vue dérivée du montant du markup ; c'est exactement le cas sur notre propre document de billet d'avion, où des frais de service fixes ne peuvent pas être définis séparément du markup. Conséquence pratique : lorsque vous mettez le markup à zéro, la ligne de service tombe à zéro aussi. Si vous souhaitez percevoir des frais de service fixes (sur des billets à commission nulle, par exemple), posez la question explicitement lors du choix du logiciel ; « il y a une ligne de service sur le document » n'est pas une réponse suffisante. Demandez si elle peut être définie indépendamment du markup.
7. La base de commission : vente brute, ou vente moins coût ?
C'est l'erreur la plus coûteuse de cet article, et elle n'est presque jamais discutée. La commission est convenue à « 10 % », mais la base sur laquelle ces 10 % sont calculés n'est jamais consignée.

Même vente, même taux, deux bases différentes. L'écart est de 6,7 fois, et les deux peuvent être additionnés dans une seule colonne « commission ».
| Base A : vente brute | Base B : vente − coût | |
|---|---|---|
| Calcul | 1 000 × 10 % | 150 × 10 % |
| Commission | 100 | 15 |
| Si le coût augmente | inchangée | diminue |
| Qui porte le risque | vous | la sous-agence |
Voir coexister les deux définitions au sein d'une même organisation est plus courant qu'on ne le croit. C'est exactement ce que nous avons mesuré dans notre propre module circuits : sur une vente passant par le panel, le taux de commission est appliqué à la vente brute, tandis que sur une vente saisie manuellement par un opérateur, la commission est calculée comme la différence entre la vente et le coût fournisseur. Lorsque les deux définitions sont additionnées dans le même rapport, le chiffre obtenu ne signifie rien : il ne donne ni le montant dû à la sous-agence ni la véritable charge de commission de l'organisation.
Un modèle de définition pour le contrat
« La commission est calculée sur [le montant de la vente brute / le montant de la vente diminué du coût net fournisseur]. Le coût net fournisseur est le prix fournisseur brut enregistré dans le système au moment de la vente ; les remboursements, pénalités et écarts de change survenant ultérieurement ne modifient pas la base de commission. »
La seconde phrase compte plus que la première. Même avec la base définie, si la question « un événement ultérieur modifie-t-il la base ? » reste sans réponse, chaque remboursement et chaque mouvement de change fait naître un nouveau différend de rapprochement.
Attention aux taux codés en dur
Certains taux de versement ne sont pas pilotés par le contrat mais câblés dans le système. Dans notre propre module de transferts, la commission de versement au chauffeur est fixée à 20 % et ne peut être ajustée ni par loueur, ni par chauffeur, ni par contrat de véhicule. Ce n'est pas un défaut en soi : un taux fixe peut être un choix délibéré parce qu'il simplifie l'administration. Le défaut, c'est de signer un contrat avec un autre taux sans le savoir. Lorsque vous évaluez un logiciel, demandez poste par poste si chaque ligne de versement est paramétrable ou fixe.
8. Solde du compte, plafond de crédit, solde disponible : trois chiffres distincts
Ces trois notions sont constamment confondues. Le solde indique où en est la sous-agence aujourd'hui, le plafond est la limite d'exposition ouverte que vous lui avez accordée, et le solde disponible est le chiffre qui bloque réellement une vente.

Lorsque le plafond est épuisé, la vente n'a pas à s'arrêter complètement. La voie compte à crédit se ferme, la voie carte reste ouverte : le risque est ainsi géré sans perdre la vente.
La formule de fixation du plafond
Fixer les plafonds « au feeling » est l'erreur la plus fréquente. Utilisez une base mesurable :
Plafond = (ventes mensuelles moyennes ÷ 30) × (délai de paiement en jours + retard moyen en jours) × coefficient de risque
Un exemple chiffré : une sous-agence vend en moyenne 300 000 EUR par mois, soit 10 000 EUR par jour. Le délai de paiement est de 7 jours, et au cours des six derniers mois elle a payé en moyenne avec 4 jours de retard. La fenêtre d'exposition est de 11 jours, et l'exposition brute de 110 000 EUR.
| Profil de la sous-agence | Coefficient de risque | Plafond |
|---|---|---|
| Nouveau partenaire (0 à 6 mois) | 0,5 | 55 000 EUR |
| Payeur régulier (12 mois et plus) | 1,0 | 110 000 EUR |
| Garanti / cautionné | 1,3 | 143 000 EUR |
L'intérêt de la formule n'est pas de produire un chiffre précis ; c'est de lier le plafond au comportement de paiement de la sous-agence. Le plafond ne doit pas augmenter automatiquement quand le retard moyen s'allonge ; au contraire, lorsque le retard dépasse votre seuil, réduisez le coefficient. Comme seconde règle interne, j'ajouterais un plafond de concentration : le plafond d'aucune sous-agence ne devrait dépasser un pourcentage fixé de vos créances ouvertes totales. Fixez ce pourcentage selon votre propre structure de capital, mais fixez-le. La défaillance de votre plus gros partenaire ne doit pas être ce qui fait tomber l'entreprise.
La piste d'audit sur les mouvements de solde manuels
Les mouvements de compte issus des ventes doivent être immuables ; seules les écritures manuelles doivent pouvoir être annulées, et seulement si elles sont signalées comme telles. Chaque mouvement manuel doit être enregistré avec qui, quand et depuis quelle adresse IP ; sur notre propre plateforme, les alimentations et les prélèvements de solde sont stockés avec ces trois champs. On mesure difficilement l'importance de ce point tant qu'on ne l'a pas vécu une fois : une écriture manuelle de solde est la transaction la plus risquée d'un réseau de sous-agences, et dans les configurations qui ne laissent aucune trace, l'origine d'un écart de fin de mois n'est jamais retrouvée.
9. Le calendrier BSP a changé en 2026 : les conditions de vos sous-agences ne sont plus indépendantes
La Passenger Agency Conference de l'IATA a modifié la Résolution 812 en novembre 2025. Sur les marchés à remise hebdomadaire, les sommes encaissées pour le compte des compagnies aériennes doivent être transférées dans un délai de cinq jours ouvrés, et au plus tard sept jours calendaires, après la clôture de la période de vente/facturation. La modification est entrée en vigueur en juin 2026, et avec la suppression de la section 6.5.3.7(b), les périodes de remise ont été uniformisées sur tous les marchés.

Le float de trésorerie varie selon le moment de la période où tombe la vente. Lorsque les conditions de la sous-agence sont fixes, la position ouverte est la plus importante sur les billets vendus en fin de période.
La justification donnée par l'IATA est qu'un calendrier hebdomadaire fixe et prévisible réduit le nombre de jours de vente à risque, ce qui diminue à son tour le niveau de garantie financière que les agents accrédités doivent fournir. La réaction du secteur n'a pas été unanime : l'UFTAA s'est publiquement opposée à l'uniformisation, estimant que des périodes de remise plus courtes et plus rigides augmenteront le coût de liquidité des agents.
Du point de vue d'une agence, la vraie question n'est pas de savoir qui a raison, mais que le calendrier est désormais fixe. Cela a une conséquence directe sur votre réseau de sous-agences :
| Jour de vente du billet | Date limite de remise | Float de trésorerie |
|---|---|---|
| Jour 1 de la période | Jour 14 | 13 jours |
| Jour 4 de la période | Jour 14 | 10 jours |
| Jour 7 de la période | Jour 14 | 7 jours |
Règle de décision : le délai de paiement que vous accordez à votre sous-agence ne peut pas dépasser le float de trésorerie moyen de votre propre obligation de remise. Dans le tableau ci-dessus, le float moyen est de 10 jours. Si vous accordez à une sous-agence 15 jours, alors sur un billet vendu le dernier jour de la période, vous financez la somme sur vos fonds propres pendant 8 jours. À petit volume, c'est invisible ; à mesure que le chiffre d'affaires croît, cela devient un besoin permanent en fonds de roulement, et c'est la cause la plus fréquente de tension de trésorerie dans les réseaux de sous-agences en croissance.
Votre modèle d'accréditation fait partie de la même équation. Selon l'explication d'Antravia, le modèle GoLite de l'IATA n'exige aucune garantie financière mais ne laisse pas l'agence faire du float de trésorerie ; les billets sont payés instantanément via le portefeuille IATA EasyPay ou une carte d'entreprise. Le modèle GoStandard accorde une ligne de crédit appelée « Remittance Holding Capacity » (émettre d'abord, payer ensuite), mais exige de passer une évaluation financière. La même source est explicite dans son avertissement : si cette trésorerie sert à financer des dépenses d'exploitation avant la remise, l'agence risque le défaut de paiement lorsque le BSP réclame les fonds.
10. Autorisations par module : ouvrir une nouvelle sous-agence par étapes
Donner à une nouvelle sous-agence tous les modules, le plafond complet et les droits d'annulation dès le premier jour est l'erreur opérationnelle la plus fréquente dans un réseau. Si les autorisations par module peuvent être activées et désactivées agence par agence, rattachez-les à un calendrier par étapes.
| Étape | Modules | Plafond | Droits d'annulation |
|---|---|---|---|
| Jour 0 | Le module unique qu'elle vendra le plus | 0 (prépayé) | Désactivés |
| ~Jour 30 | + deuxième module | 50 % de la formule | Désactivés |
| ~Jour 90 | Gamme complète | 100 % de la formule | Par utilisateur, limités |
Déléguez les droits d'annulation au niveau de l'utilisateur, non du module. Il y a une différence sérieuse entre une sous-agence qui peut annuler et chaque utilisateur de cette sous-agence qui peut annuler ; le second cas ouvre des opérations à pénalités à un personnel non formé. Vérifiez aussi que lorsqu'une sous-agence est désactivée, l'accès à la recherche et à la réservation est coupé tout au long de la chaîne : tant que la session d'un partenaire désactivé reste active, le risque persiste.
11. La routine de rapprochement de fin de mois : sept contrôles
Exécutez cette liste une fois par mois, le même jour, dans le même ordre. Elle ne devrait pas prendre plus de trente minutes ; si c'est le cas, un élément précédent est défaillant.
- Cohérence de la base de commission. La commission sur les ventes du panel et sur les ventes saisies manuellement est-elle calculée sur la même base ? Sinon, présentez les deux chiffres dans des colonnes séparées, sans les additionner.
- Sous-agences ayant dépassé leur plafond. Combien de fois pendant le mois, et avec l'accord de qui ? Si la même sous-agence apparaît plus de deux fois, c'est le plafond qui est mauvais, non la règle.
- Mouvements de solde manuels. Qui, quand, depuis quelle IP, sur quel fondement ? Aucune ligne ne doit rester sans motif.
- Écarts de rapprochement de prix. Lisez l'écart entre le montant émis et le montant encaissé, ventilé par devise ; faites remonter à une décision d'opérateur tout ce qui dépasse votre seuil.
- Utilisation des droits d'annulation. Combien d'annulations, par quel utilisateur, pour quel montant de pénalité ? Si le total des pénalités approche une part significative de vos revenus de commission, restreignez la distribution des droits.
- Dates de conversion de devise. Sur les règles à montant fixe, quel taux a été appliqué à quelle date ? Sans politique de date de change définie, cette ligne déclenche une dispute chaque mois.
- Alignement sur le calendrier de remise. Votre jour d'encaissement moyen auprès des sous-agences est-il plus long que le float de trésorerie de votre propre obligation de remise ? Si oui, notez l'écart et le coût de son financement.
12. Ce qu'il faut demander, ligne par ligne, lors du choix d'un logiciel
Les points ci-dessous sont des fonctionnalités que l'on suppose présentes dans un système de gestion de sous-agences et qui, souvent, ne le sont pas. Ils incluent des lacunes que nous avons mesurées dans notre propre plateforme ; l'objectif n'est pas de défendre un produit mais de vous donner la bonne question. Lors d'une démonstration, ne demandez pas « l'avez-vous ? », demandez « pouvez-vous me le montrer ? »
- Le récapitulatif des commissions couvre-t-il tous les modules ? Dans notre propre système, le récapitulatif des commissions est actuellement calculé à partir des seules ventes de billets d'avion ; la ventilation des commissions des autres modules ressort vide. Si vous exploitez un réseau multi-modules, n'acceptez pas un relevé de commissions inter-modules sans l'avoir vu sur des données de démonstration.
- La chaîne de markup fonctionne-t-elle dans tous les modules ? Dans notre module de réservation de groupes, le prix de vente d'un devis de groupe est saisi manuellement, et la chaîne de markup multicouche n'est pas appliquée à ce module. De même, dans la recherche de location de voitures, une règle de profit au niveau de l'agence peut être définie mais ne se répercute pas sur les résultats de recherche. Vérifiez module par module.
- Existe-t-il un lien avec le compte à crédit dans chaque module ? Dans notre module de groupes, les lignes d'encaissement sont saisies manuellement dans le module et aucun mouvement n'est écrit automatiquement sur le compte à crédit de l'agence. Un module sans intégration au compte à crédit échappe à votre rapprochement de fin de mois.
- Des frais de service peuvent-ils être définis indépendamment du markup ? (Section 6.)
- Les taux de versement sont-ils paramétrables ou fixes ? (Section 7.)
- Les mouvements de solde manuels sont-ils conservés avec une piste qui/quand/quelle IP, et les mouvements de vente sont-ils immuables ?
Cinq actions possibles dès demain matin
- Comptez votre chaîne. Combien de couches séparent le tarif net brut du prix que voit la sous-agence ? Si c'est plus de quatre, décidez dès aujourd'hui laquelle vous pouvez supprimer.
- Calculez le pourcentage de markup total sur vos vingt produits les plus vendus. Signalez tout ce qui dépasse 25 % ; ce sont les lignes où vous perdez sur le prix.
- Rédigez votre base de commission en une phrase et envoyez-la à la finance avec la question « est-ce la même dans notre rapport ? ». Si la réponse tarde, la réponse est déjà « non ».
- Appliquez la formule de plafond à trois de vos sous-agences. Observez l'écart entre le plafond actuel et ce que donne la formule ; corrigez le plus gros écart ce mois-ci.
- Mettez votre calendrier de remise en regard des délais de paiement de vos sous-agences. Si ces délais sont plus longs, calculez le nombre de jours d'écart et ce que ces jours vous coûtent.
Questions fréquentes
Dois-je appliquer aux sous-agences un markup en pourcentage ou un montant fixe ?
Utilisez les deux et calculez le seuil de croisement. Le prix seuil est le montant fixe divisé par le taux en pourcentage ; 8 EUR fixes et 3 %, par exemple, se rejoignent à 266,67 EUR. Appliquez le montant fixe sous ce seuil et le pourcentage au-dessus. Ainsi, vous ne restez pas sans bénéfice sur les produits bon marché et vous n'êtes pas exclu du marché sur les produits chers.
Combien de couches une chaîne de markup doit-elle comporter ?
Visez trois et considérez quatre comme la limite. Comme chaque couche applique son pourcentage au résultat de la couche précédente, l'effet est composé : à 8 % par couche, quatre couches produisent un écart total de 36,05 %, non de 32 %. Dans la même chaîne, supprimer une couche rend le prix final inférieur de 10,08 points.
La commission doit-elle être calculée sur la vente brute ou sur le bénéfice ?
Consigner par écrit celle que vous avez choisie compte autant que le choix lui-même. Sur une vente de 1 000 unités avec 850 unités de coût, une commission de 10 % représente 100 unités sur une base vente brute et 15 unités sur une base vente moins coût, soit un écart de 6,7 fois. Inscrivez au contrat à la fois la base et la phrase « les remboursements, pénalités et écarts de change survenant ultérieurement ne modifient pas la base ».
Comment fixer le plafond de crédit d'une sous-agence ?
Multipliez ses ventes quotidiennes moyennes par la fenêtre d'exposition et par un coefficient de risque : (ventes mensuelles ÷ 30) × (délai de paiement + retard moyen) × coefficient. Gardez le coefficient autour de 0,5 pour un nouveau partenaire et portez-le à 1,0 pour un payeur régulier. Lorsque le retard s'allonge, réduisez le coefficient, et non le plafond.
Les ventes doivent-elles s'arrêter complètement lorsque le plafond est épuisé ?
Non. Le bon comportement consiste à fermer la voie compte à crédit et à laisser la voie carte ouverte, afin de gérer le risque sans perdre la vente. Si les dépassements de plafond se répètent fréquemment, le problème tient au niveau du plafond, non à la règle : si la même sous-agence apparaît plus de deux fois dans le rapprochement de fin de mois, recalculez son plafond.
Comment le calendrier de remise BSP a-t-il changé en 2026 ?
La Passenger Agency Conference de l'IATA a modifié la Résolution 812 en novembre 2025 ; sur les marchés à remise hebdomadaire, les sommes encaissées sont transférées dans un délai de cinq jours ouvrés et au plus tard sept jours calendaires après la clôture de la période de vente. La modification est entrée en vigueur en juin 2026. Pour l'IATA, un calendrier fixe réduit le nombre de jours de vente à risque et donc le niveau de garantie financière exigé ; l'UFTAA s'y est opposée en invoquant le coût de liquidité.
Comment transmettre un document à ma sous-agence sans exposer ma marge ?
Produisez le document selon deux modes : une ligne de frais de service distincte dans la vue agence, intégrée au prix de base dans la vue client. Ajoutez au contrat de partenariat une clause précisant que la marge de l'intermédiaire n'est pas détaillée sur les documents transmis au client final. Lors du choix d'un système, demandez si la ligne de service est dérivée du markup : si c'est le cas, mettre le markup à zéro met aussi la ligne de service à zéro.
Si je détiens deux contrats avec le même fournisseur, puis-je proposer des prix différents ?
Oui, et c'est le critère « identifiant fournisseur » qu'il faut utiliser. En définissant la règle au niveau de l'identifiant plutôt qu'au niveau du fournisseur, vous pouvez répercuter correctement dans le prix les taux de commission différents de deux contrats sur la même source. S'il existe en outre une variation par compagnie aérienne, descendez jusqu'au critère identifiant + compagnie aérienne.
Sources
- IATA, Recent changes to BSP remittance rules (14 janvier 2026) : iata.org
- IATA, Passenger Agency Conference Resolutions Manual, Resolution 812 : iata.org
- IATA, Billing and Settlement Plan (BSP), chiffres de couverture : iata.org
- Open Jaw, IATA Move Could Force Earlier BSP Payments from Agents (7 janvier 2026) : openjaw.com
- Voyager's World, UFTAA Strongly Opposes IATA's Move to Globally Standardise BSP Remittance Periods (12 janvier 2026) : voyagersworld.in
- Antravia Advisory, IATA, BSP & ARC Explained: Airline Risk, Cash Flow and Accreditation : antravia.com